Ano: 2026

ERP para empresa que precisa consolidar matriz e filiais sem perder controle

Se você não consegue enxergar resultado consolidado em tempo real, você não tem governança. Tem fragmentação. Empresas com duas ou três unidades começam a sentir isso de forma clara. Enquanto era uma única operação, o controle era simples.Abriu a segunda unidade, ainda funcionou.Na terceira, o modelo começa a mostrar falhas. Cada CNPJ opera.Cada unidade fecha seu número.Cada gestor defende sua versão do resultado. E a matriz tenta consolidar tudo depois. Isso não é gestão integrada.É soma manual de operações isoladas. O erro de tratar cada filial como empresa independente Muitas empresas crescem mantendo o mesmo modelo operacional: No papel, isso parece organizado. Na prática, gera distorção. Porque o que importa para o sócio não é o resultado da filial A ou B.É o resultado consolidado do grupo. E quando a consolidação depende de planilha, você não tem visão estratégica. Tem retrabalho. Onde a fragmentação começa a gerar risco A falta de consolidação estruturada gera problemas clássicos: O gestor passa a decidir com base em pedaços da operação. E pedaço de informação gera decisão incompleta. Consolidar não é somar. É integrar. Consolidação madura exige: Sem isso, a empresa vive duas realidades: A operacional, que funciona localmente.E a estratégica, que tenta entender o todo. E quando o todo não é claro, a governança enfraquece. O sintoma clássico da empresa nível 5–7 Empresas mais maduras começam a perceber sinais claros: “Preciso saber o resultado consolidado agora, não depois do fechamento.” “Quero comparar unidades sem distorção.” “Preciso enxergar margem por filial e também por grupo.” “Não posso depender de ajuste manual todo mês.” Essa dor não aparece em empresa pequena.Ela aparece quando o volume cresce e a responsabilidade aumenta. É o momento em que o ERP deixa de ser ferramenta e vira infraestrutura crítica. Governança exige visão em tempo real Quando há matriz e filiais, o decisor precisa: Se isso não está disponível em tempo real, a empresa opera com atraso estratégico. E atraso estratégico custa caro. O risco fiscal e financeiro da descentralização Além da visão gerencial, existe risco estrutural. Sem consolidação integrada: Isso não é apenas desorganização.É risco de exposição. Empresas com mais de uma unidade precisam de padrão. Padrão de dado.Padrão de processo.Padrão de controle. ERP como plataforma de consolidação real Um ERP preparado para empresas com matriz e filiais precisa oferecer: Sem isso, cada unidade vira ilha. E empresa com ilhas internas perde sinergia. A diferença entre crescer e se fragmentar Abrir novas unidades é crescimento. Mas crescer sem consolidar estrutura é fragmentação. Fragmentação cria: Consolidação bem feita cria: É isso que separa empresa com filiais de grupo empresarial estruturado. Posicionamento estratégico O ERP Posseidom foi desenhado para oferecer integração completa, visão unificada e controle em tempo real, permitindo que matriz e filiais operem com padrão e governança consistente Apresentação institucional. Empresas que já passaram da fase do improviso e buscam previsibilidade precisam de sistema que consolide sem distorcer Icp Ideal Dp Sistemas – Nível 4…. Não é sobre ter vários CNPJs no sistema.É sobre ter uma única visão estratégica do negócio. Conclusão Se você não consegue enxergar resultado consolidado em tempo real, você não tem governança. Tem fragmentação. Empresa com duas ou três unidades já não pode operar como empresa única isolada. Ou consolida estrutura,ou convive com distorção crescente. ERP para matriz e filiais não é recurso extra.É infraestrutura de controle. E quem já sentiu essa dor sabe: Fragmentação não aparece no primeiro mês.Mas cobra no primeiro erro estratégico.
Compartilhar:

Substituição Tributária: Como Evitar Erros no Cálculo

A substituição tributária é um dos temas que mais geram insegurança nas empresas que operam com circulação de mercadorias. Embora o conceito seja conhecido, a aplicação prática costuma gerar dúvidas, divergências e, principalmente, risco fiscal. Para empresas que já cresceram, abriram filiais ou atuam em diferentes estados, o problema se torna ainda maior. Isso porque pequenas falhas na parametrização ou no cálculo podem resultar em autuações relevantes. Portanto, compreender como funciona a substituição tributária e estruturar corretamente sua gestão é essencial para evitar prejuízos. O que é substituição tributária A substituição tributária é um mecanismo pelo qual a responsabilidade pelo recolhimento do ICMS é atribuída a um contribuinte diferente daquele que realiza a venda ao consumidor final. Em outras palavras, o imposto é recolhido antecipadamente por um integrante da cadeia. Na prática, o fabricante ou importador recolhe o imposto devido pelas etapas seguintes da circulação da mercadoria. Dessa forma, o fisco concentra a arrecadação e reduz o risco de inadimplência. Por que a substituição tributária gera tantos erros Apesar de parecer simples na teoria, a substituição tributária exige atenção constante. Isso ocorre porque: Além disso, quando a empresa possui múltiplas filiais, a complexidade aumenta. Cada unidade pode operar sob regras estaduais distintas, o que exige controle centralizado. Sem estrutura adequada, o risco fiscal cresce silenciosamente. Principais erros na substituição tributária Entre os erros mais recorrentes estão: 1. Parametrização incorreta de produtos Classificar o NCM errado ou aplicar MVA equivocada compromete todo o cálculo. 2. Falta de atualização da legislação Convênios e protocolos mudam com frequência. Quando o sistema não acompanha essas alterações, a empresa recolhe valores incorretos. 3. Ausência de integração entre filiais Quando cada filial calcula impostos de forma isolada, surgem inconsistências que dificultam auditorias e consolidações fiscais. 4. Confusão entre ICMS próprio e ICMS-ST Misturar conceitos gera divergências na apuração e problemas no fechamento fiscal. Como reduzir riscos na substituição tributária Evitar erros exige método, não improviso. Algumas práticas são fundamentais: Centralização de regras fiscais Padronizar cadastros e parametrizações reduz inconsistências entre unidades. Revisão periódica da legislação Manter acompanhamento constante evita aplicação de regras desatualizadas. Auditorias internas frequentes Verificar cálculos e bases de forma preventiva reduz exposição a multas. Uso de sistema integrado Planilhas isoladas aumentam risco. Sistemas estruturados aplicam regras automaticamente. Substituição tributária em empresas com filiais Para empresas com múltiplas unidades, a substituição tributária exige ainda mais controle. Isso porque operações interestaduais podem envolver protocolos específicos entre estados. Sem um ERP para empresa com filiais, cada unidade pode interpretar regras de forma distinta. Como consequência, surgem divergências que comprometem a consolidação fiscal. Portanto, a arquitetura de gestão precisa sustentar o crescimento. Caso contrário, o risco deixa de ser operacional e passa a ser estrutural. O papel da tecnologia na gestão da substituição tributária A tecnologia reduz significativamente a margem de erro na substituição tributária. Sistemas integrados: Além disso, a rastreabilidade das operações permite identificar rapidamente inconsistências, evitando que o problema se acumule ao longo dos meses. Como o ERP Posseidom apoia a gestão fiscal O ERP Posseidom da DP Sistemas integra áreas fiscal, financeira e operacional em uma única base de dados. Dessa forma, a substituição tributária deixa de depender de controles paralelos e passa a seguir regras centralizadas. Com parametrizações unificadas e atualização constante de regras, o sistema reduz erros manuais e fortalece a Gestão Fiscal da empresa. Assim, o fiscal deixa de ser um ponto vulnerável e passa a ser um elemento estruturado da operação. Conclusão A substituição tributária não é apenas um detalhe técnico da legislação. Para empresas que já operam em maior escala, ela representa um ponto crítico de risco fiscal. Quando a empresa estrutura corretamente seus processos, centraliza regras e utiliza tecnologia integrada, o cálculo se torna previsível e auditável. Por outro lado, quando depende de planilhas e controles isolados, o risco cresce sem que a gestão perceba. Portanto, revisar a forma como a substituição tributária está sendo tratada é uma decisão estratégica para proteger o negócio e sustentar o crescimento com segurança.

Compartilhar:

As 7 lições que servem para qualquer empresa

Empresas quebram por motivos diferentes.Mas quase sempre ignoram as mesmas lições. Essas sete valem para indústria, distribuição, serviços B2B recorrentes e SaaS.Não são tendências. Não são hacks. São fundamentos. E fundamentos ignorados cobram juros. 1) Receita não é oxigênio. Caixa é oxigênio. Faturar alto quebrado é só uma maneira elegante de falir com plateia. Muita empresa se apaixona por crescimento de receita.Contrato fechado, MRR subindo, pedido maior, meta batida. Mas receita não paga fornecedor no prazo.Não cobre folha quando cliente atrasa.Não sustenta expansão se o caixa está comprimido. O que mantém empresa viva é liquidez. SaaS com MRR alto e churn crescente quebra.Serviço recorrente com contrato grande e inadimplência silenciosa quebra.Distribuidor com giro alto e prazo errado quebra. Fluxo de caixa é gestão diária.Receita é fotografia mensal. Confundir os dois é erro primário. 2) Operação é produto. Se você vende “entrega” e não entrega, você vendeu mentira. Empresas costumam tratar operação como bastidor.Mas cliente não compra promessa. Compra experiência real. Se SLA não é cumprido, se prazo não fecha, se qualidade varia, não importa quão bom é o comercial. Operação fraca destrói marca. Em SaaS, operação é estabilidade e suporte.Em serviços, é execução e previsibilidade.Em indústria, é consistência e padrão. Não existe empresa boa com operação ruim.Existe empresa com marketing forte segurando problema temporário. E temporário, no mercado, costuma ser curto. 3) Crescimento é multiplicador, não solução. Ele multiplica virtudes e defeitos. Adivinha qual cresce mais rápido? Empresas acreditam que crescer vai resolver problema interno. Mas crescimento acelera tudo. Processo ruim escala.Erro de margem escala.Desorganização escala.Conflito interno escala. Se a base é frágil, o crescimento não salva. Ele expõe. Quem cresce sem estrutura vira refém do próprio volume. Crescimento sustentável exige modelo antes de expansão. 4) Reclamação em volume vira passivo jurídico. Processo não é azar. É consequência estatística. Uma reclamação é ruído.Dez são padrão.Cem viram problema estrutural. Empresas ignoram reclamação porque cada caso isolado parece pequeno. Mas estatisticamente, falha repetida vira risco jurídico. Contrato mal redigido.SLA descumprido.Entrega inconsistente. Isso não é azar. É probabilidade acumulada. Empresa madura trata reclamação como indicador antecipado, não como incômodo pontual. 5) Governança não é burocracia. É sobrevivência. Sem dono do processo, a empresa vira um grupo de pessoas ocupadas. Quando ninguém sabe claramente: a empresa vira conversa. Governança não significa travar.Significa definir responsabilidade. Processo sem dono é problema em espera. Empresas que rejeitam governança por achar “pesado demais” costumam pagar o preço quando precisam responder a banco, auditor ou investidor. 6) Crise não se gerencia com improviso. Crise se gerencia com protocolo. Improviso é o que te colocou nela. Toda empresa enfrenta crise. Queda de receita.Cliente grande saindo.Erro fiscal.Falha operacional. O que diferencia empresas maduras não é ausência de crise.É preparação. Se você depende de reunião emergencial para decidir o básico, não existe gestão. Existe reação. Protocolo salva tempo.Improviso consome energia. E energia, em crise, é limitada. 7) Reputação não é marketing. É histórico. E histórico não se “reposiciona” com post bonito. Reputação é acumulado de: Ela não nasce de branding. Nasce de consistência. Empresas que constroem reputação sólida fazem isso silenciosamente. Empresas que precisam anunciar credibilidade normalmente estão tentando compensar algo. Histórico é ativo invisível.Mas quando é positivo, ele sustenta venda, negociação e expansão. O que conecta as sete lições Essas lições têm um ponto comum: Estrutura vence narrativa. Você pode contar uma boa história.Pode vender crescimento.Pode celebrar receita. Mas se não tiver: a conta chega. E geralmente chega quando o volume já é grande demais para corrigir com facilidade. Conclusão Essas sete lições não são novas. São básicas. E exatamente por serem básicas, são ignoradas. Empresas maduras não buscam atalhos.Buscam estrutura. Porque no fim, independente do setor, tecnologia ou modelo de negócio, a regra é a mesma: Fundamento negligenciado vira risco acumulado. E risco acumulado não desaparece.Ele apenas espera o momento certo para aparecer.

Compartilhar:

Você sabe sua margem real ou está operando no escuro?

Faturar não significa ganhar dinheiro. Essa é a frase que mais incomoda empresas de serviços B2B recorrentes quando começam a crescer. O contrato entra todo mês.O fluxo de caixa parece saudável.A carteira aumenta. E mesmo assim, no fim do trimestre, o lucro não acompanha o esforço. Se você precisa “sentir” se o mês foi bom, você não está enxergando sua margem real. Está operando no escuro. Faturamento é volume. Margem é verdade. Muitas empresas de serviços recorrentes se acostumam a medir sucesso por crescimento de receita. Mais contratos.Mais clientes.Mais recorrência. Mas a pergunta certa não é quanto entrou.É quanto sobrou depois de tudo que precisou ser entregue. Margem real considera: Quando isso não está claro, o faturamento vira ilusão de prosperidade. Contrato recorrente pode esconder prejuízo Serviços B2B recorrentes têm uma armadilha clássica: previsibilidade de receita não garante previsibilidade de lucro. O contrato foi fechado com margem saudável.Mas ao longo do tempo: O que era lucrativo vira contrato deficitário silencioso. Sem visibilidade de margem por cliente, você descobre isso tarde demais. E quando descobre, a conversa é difícil. A planilha avançada que já não resolve No início, planilha resolve. Ela cruza horas, custo, receita e até faz projeção.Mas quando a operação cresce, a planilha começa a apresentar sintomas: Planilha não é problema.O problema é depender dela para governar empresa que já cresceu. Quando o negócio atinge maturidade operacional, visibilidade precisa ser sistêmica, não artesanal. Margem real exige integração, não cálculo isolado Para saber margem real, você precisa integrar: Se cada informação está em um lugar, você não tem margem. Tem estimativa. E estimativa não sustenta decisão estratégica. O decisor que diz “preciso enxergar margem” Quando um sócio ou diretor financeiro afirma isso, ele não está pedindo relatório bonito. Ele está pedindo: Margem é arma estratégica.Sem ela, crescimento vira risco. Crescimento sem visibilidade corrói estrutura Empresas de serviços recorrentes que crescem sem enxergar margem começam a sentir: Isso não é falta de venda.É falta de controle sobre rentabilidade. Sem margem clara, você pode estar escalando prejuízo. Por que margem some sem ninguém perceber Margem desaparece silenciosamente quando: Se o sistema não expõe isso em tempo real, você descobre apenas no fechamento anual. E aí a correção exige corte, demissão ou renegociação sob pressão. Visibilidade financeira como vantagem competitiva Empresas que dominam margem real operam diferente. Elas: Isso não é luxo. É gestão madura. ERP como instrumento de visibilidade Sistema sério não entrega apenas faturamento acumulado. Ele precisa: Sem isso, o gestor continua reagindo. Com isso, ele passa a antecipar. Operar no escuro é confortável até doer Muitos gestores evitam aprofundar margem real porque o resultado pode incomodar. Mas a alternativa é pior. Ignorar margem permite manter narrativa otimista.Enxergar margem obriga ajuste. E ajuste é o que diferencia empresa que cresce com estrutura daquela que cresce até quebrar processo. Conclusão Faturar não significa ganhar dinheiro. Se você não consegue responder com precisão: você não tem visibilidade. Tem expectativa. E expectativa não sustenta expansão. Margem real é o que permite decidir com segurança.Sem ela, qualquer crescimento é aposta. A pergunta continua válida: Você sabe sua margem real ou está operando no escuro?

Compartilhar:

Por que ERPs genéricos falham em empresas com fiscal complexo

ERP genérico funciona.Funciona até certo ponto. Ele emite nota, controla estoque, registra financeiro e gera relatórios básicos. Para empresas simples, isso costuma bastar. O problema começa quando o fiscal deixa de ser operacional e passa a ser determinante. E esse momento chega mais cedo do que muitos gestores imaginam. O fiscal é o primeiro a testar os limites do ERP Vendas aumentam, operações se diversificam, a empresa cresce. Tudo parece sob controle — até o fiscal começar a mandar e-mail. Pedido de ajuste.Questionamento de apuração.Erro de XML.Inconsistência de crédito.Diferença de base. É nesse momento que o ERP genérico mostra sua fragilidade. Não porque ele “não funciona”, mas porque não foi feito para lidar com complexidade fiscal real. ERP genérico nasce para o comum, não para a exceção ERPs genéricos são desenhados para atender o maior número possível de empresas com o menor nível de customização. Isso significa: Enquanto a empresa opera dentro do “padrão”, tudo flui. Quando surgem particularidades — e no fiscal elas sempre surgem — o sistema começa a ser contornado. Planilhas aparecem.Ajustes manuais viram rotina.O risco se instala. Fiscal complexo não aceita improviso Empresas com fiscal complexo não lidam apenas com imposto. Lidam com: Nesse cenário, o fiscal não é um detalhe do processo. Ele define como a operação precisa acontecer. Quando o ERP não acompanha essa lógica, a empresa precisa escolher entre: Nenhuma das três é uma boa estratégia de longo prazo. O erro de tratar fiscal como “módulo isolado” Um dos principais problemas dos ERPs genéricos é tratar o fiscal como um módulo separado. Na prática, o fiscal está conectado a: Quando o ERP não integra essas áreas de forma consistente, o erro fiscal não aparece na origem. Ele surge no fechamento, na auditoria ou — pior — na notificação. E aí o custo deixa de ser operacional. Passa a ser financeiro, jurídico e estratégico. Quando o fiscal começa a ditar a agenda Empresas com fiscal complexo vivem um momento específico: quando a agenda da gestão começa a ser pautada pelo fiscal. Reuniões para explicar diferença.Horas gastas justificando número.Tempo consumido corrigindo passado. Nesse estágio, o ERP genérico já não ajuda. Ele apenas registra o problema depois que ele aconteceu. E o gestor percebe que não precisa de mais relatórios. Precisa de estrutura fiscal confiável. O risco de confiar em “ajuste depois” ERP genérico costuma operar com a lógica do “ajusta depois”. Emissão acontece.Apuração se corrige.Diferença se explica. Esse modelo é extremamente perigoso em fiscal complexo. Porque: Quando a empresa percebe, o problema já não é pontual. É estrutural. Fiscal complexo exige especialização, não generalismo Existe um ponto de maturidade em que a empresa precisa escolher: continuar com uma solução genérica ou migrar para uma estrutura especializada. Fiscal complexo exige: Não é questão de ter “mais funções”. É questão de ter a função certa, do jeito certo. Por que empresas especializadas param de trocar de sistema Empresas que atuam em ambientes fiscais complexos não querem trocar de ERP todo ano. Elas querem estabilidade, previsibilidade e confiança. Por isso, quando encontram uma solução alinhada à sua realidade fiscal, permanecem. Não porque o sistema seja simples.Mas porque o problema que ele resolve é crítico demais para improviso. Onde a DP Sistemas se posiciona A DP Sistemas não atua como fornecedora de ERP genérico. Atua como especialista em ambientes de gestão com alta exigência fiscal. Isso significa: Esse posicionamento não busca volume de clientes. Busca aderência. ERP genérico não quebra empresas. Mas expõe quem cresceu É importante ser honesto: ERP genérico não quebra empresas do dia para a noite. O que ele faz é não acompanhar o crescimento. Quando a empresa cresce em complexidade fiscal, o sistema fica para trás. E o gestor começa a trabalhar mais para justificar números do que para decidir o futuro. Nesse ponto, o problema não é o ERP. É a escolha de uma solução que nunca foi pensada para esse estágio. Conclusão ERPs genéricos funcionam — até o fiscal começar a mandar e-mail. A partir daí, a empresa descobre que não precisa de mais um sistema “que faz tudo”. Precisa de um sistema que faça certo onde o risco é maior. Empresas com fiscal complexo não podem operar com soluções genéricas esperando resultados específicos. Isso não é estratégia. É aposta. E quando o fiscal entra na conversa, apostar costuma sair caro. Quem entende isso cedo, estrutura a gestão.Quem ignora, passa a vida explicando número. E nenhum crescimento sustentável se constrói assim.

Compartilhar:

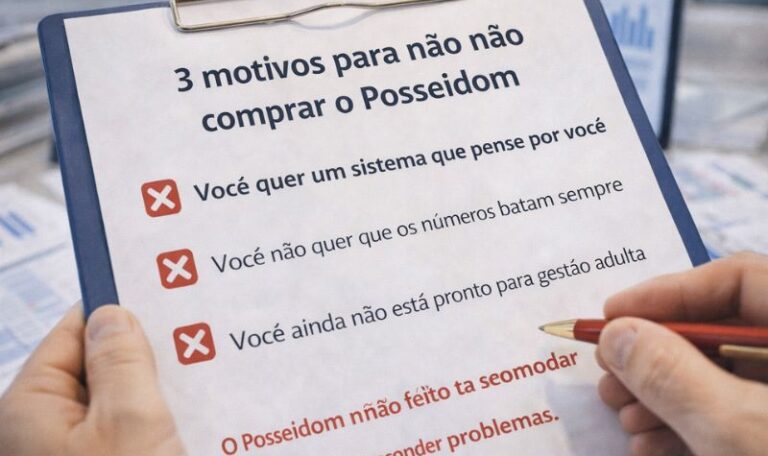
3 motivos para não comprar o Posseidom

Nem todo ERP é para toda empresa. E fingir o contrário é um erro clássico de marketing de software. O Posseidom não foi criado para agradar todo mundo. Ele foi desenhado para empresas que já entenderam que gestão não é conforto, é responsabilidade. Por isso, existem bons motivos para não comprá-lo. Se algum deles se aplica à sua realidade, é melhor saber agora — antes de investir no sistema errado. 1. Você quer um sistema que pense por você Se a sua expectativa é que o ERP decida preços, impostos, processos e exceções sozinho, o Posseidom não é para você. Ele não “chuta” decisões.Ele expõe a realidade da operação. O Posseidom mostra: Com clareza brutal. 📌 Se você prefere um sistema que maquia números para evitar conversas difíceis, compre outro. O Posseidom não foi feito para proteger decisões ruins. Ele foi feito para torná-las visíveis. 2. Você não quer que os números batam sempre Muitos sistemas “funcionam” porque ninguém exige que tudo feche de verdade. Estoque bate “mais ou menos”.Financeiro fecha “ajustando”.Fiscal resolve “depois”. Se a sua operação depende de: o Posseidom vai incomodar. Ele força consistência entre: 📌 Se você prefere um ERP que tolera incoerência para manter a paz, o Posseidom não é uma boa escolha. Ele não aceita “versões da verdade”. Existe um número — e ele precisa fechar. 3. Você ainda não está pronto para gestão adulta Esse é o motivo mais importante. O Posseidom não é um sistema para empresas em fase de improviso. Ele exige um mínimo de maturidade gerencial. Isso significa: Empresas que ainda funcionam exclusivamente na figura do dono, com gestão centralizada na memória e na intuição, costumam sofrer com esse tipo de sistema. Não porque o Posseidom é complexo.Mas porque ele não esconde a realidade. 📌 Se você ainda prefere controle informal a governança clara, talvez não seja o momento. O Posseidom não foi feito para facilitar. Foi feito para sustentar. É importante deixar claro: o Posseidom não existe para “simplificar a gestão” no sentido raso da palavra. Ele existe para: Isso não é confortável. É necessário. Empresas que crescem de verdade passam por esse ponto: ou encaram a realidade com dados, ou passam a vida apagando incêndio. Por que dizer “não” também vende Ao deixar claro para quem o Posseidom não é indicado, a DP Sistemas faz uma escolha estratégica: filtrar. Isso evita: E atrai exatamente quem entende que ERP não é mágica. É infraestrutura de gestão. Para quem o Posseidom faz sentido Depois de tudo isso, vale dizer para quem faz sentido: Para esse perfil, o Posseidom não assusta. Ele liberta. Porque quando o número é confiável, a decisão fica mais fácil. Mesmo quando é difícil. Conclusão Existem ótimos motivos para não comprar o Posseidom.E todos eles têm algo em comum: a recusa em encarar a realidade da gestão. Se você quer um sistema que decida por você, esconda erros e alivie responsabilidade, realmente não compre. Agora, se você entende que: então talvez o Posseidom não seja apenas um ERP. Talvez seja o divisor entre continuar administrando no improviso — ou começar a gerir de verdade. E essa decisão, nenhum sistema pode tomar por você.

Compartilhar:

ERP para Empresa com Filiais: Quando a Falta de Controle Fiscal Vira Risco

Crescer é o objetivo de toda empresa. No entanto, quando esse crescimento acontece mais rápido do que a estrutura de gestão acompanha, os riscos começam a aparecer, especialmente no fiscal. Muitas empresas abrem filiais, expandem operações e aumentam faturamento, mas mantêm processos tributários descentralizados, frágeis ou improvisados. Nesse cenário, o problema deixa de ser operacional e passa a ser de arquitetura de gestão. É justamente nesse ponto que o uso de um ERP para empresa com filiais deixa de ser uma escolha tecnológica e se torna uma necessidade estratégica para preservar o controle fiscal e reduzir riscos. O crescimento das filiais e o início do problema fiscal No início, a gestão funciona. Com poucas unidades, o time consegue controlar notas fiscais, impostos e obrigações acessórias de forma manual ou semi-automatizada. Porém, à medida que novas filiais surgem, a complexidade cresce de forma exponencial. Além disso, cada unidade passa a ter particularidades fiscais, como legislações estaduais diferentes, regras de ICMS específicas e prazos distintos. Quando essas informações não estão centralizadas, surgem inconsistências que comprometem a conformidade fiscal. Nesse contexto, a empresa pode até operar bem no dia a dia, mas começa a perder visibilidade e controle sobre o que realmente está sendo apurado e recolhido. Quando a falta de controle fiscal se transforma em risco O risco fiscal não aparece de um dia para o outro. Ele se constrói aos poucos, a partir de pequenas falhas acumuladas. Entre os sinais mais comuns estão: Com o tempo, essas falhas deixam de ser pontuais e passam a comprometer toda a operação. Nesse estágio, multas, autuações e passivos fiscais deixam de ser hipótese e se tornam uma possibilidade concreta. Por que o problema não é operação, e sim arquitetura de gestão Muitos gestores acreditam que o erro está na execução das equipes locais. No entanto, na maioria dos casos, o problema está na falta de uma arquitetura de gestão capaz de sustentar o crescimento. Sem um ERP para empresa com filiais, cada unidade tende a operar como um “sistema isolado”. Isso dificulta a padronização, enfraquece controles e impede uma visão consolidada do fiscal. Portanto, o desafio não é trabalhar mais, e sim trabalhar de forma integrada, com regras claras, dados consistentes e processos centralizados. O papel da centralização fiscal em empresas com múltiplas filiais Centralizar o fiscal não significa tirar autonomia das filiais. Pelo contrário: significa criar um padrão único de regras, cadastros e validações, garantindo que cada unidade opere dentro do mesmo modelo. Quando a empresa adota um ERP para empresa com filiais, ela passa a: Dessa forma, o fiscal deixa de ser reativo e passa a ser previsível, o que fortalece a gestão como um todo. Os riscos de manter sistemas isolados entre filiais Empresas que crescem sem integrar sistemas acabam criando ilhas de informação. Cada filial emite documentos, calcula impostos e cumpre obrigações de forma independente, o que dificulta qualquer controle central. Além disso, a consolidação manual dessas informações aumenta o risco de erros e consome tempo da equipe. Em um ambiente fiscal cada vez mais rigoroso, essa fragilidade pode custar caro. Por isso, a ausência de um ERP para empresa com filiais não é apenas uma limitação operacional, é um risco estrutural. Como um ERP para empresa com filiais reduz o risco fiscal Um ERP estruturado para múltiplas unidades cria uma base única de dados, respeitando particularidades regionais sem perder o controle central. Isso permite que a empresa cresça mantendo governança fiscal. Na prática, o sistema ERP viabiliza: Com isso, o risco deixa de estar escondido e passa a ser monitorado de forma contínua. ERP Posseidom como base de uma gestão fiscal escalável O ERP Posseidom da DP Sistemas foi desenvolvido para empresas que já superaram a fase inicial e precisam sustentar crescimento com controle. Em ambientes com múltiplas filiais, o sistema centraliza dados fiscais, integra operações e reduz falhas humanas. Ao estruturar o fiscal sobre uma base única, o ERP permite que a empresa mantenha conformidade, previsibilidade e segurança jurídica, mesmo com operações distribuídas em diferentes regiões. Assim, o fiscal deixa de ser um gargalo e passa a ser um pilar da gestão. Conclusão Abrir filiais é sinal de crescimento. No entanto, crescer sem estruturar o fiscal transforma oportunidade em risco. Quando a empresa não centraliza informações, não padroniza regras e não consolida dados, a falta de controle fiscal se torna uma ameaça real. Nesse cenário, adotar um ERP para empresa com filiais não é apenas uma escolha tecnológica. É uma decisão estratégica de arquitetura de gestão, que protege o negócio, reduz riscos e sustenta o crescimento de forma segura.

Compartilhar:

A reforma tributária vai expor empresas que não sabem calcular custo real

Durante décadas, muitas empresas brasileiras aprenderam a sobreviver em um ambiente tributário confuso, cumulativo e cheio de exceções. Nesse cenário, erro de custo nem sempre aparece. Ele fica mascarado pelo imposto, pelo crédito mal aproveitado ou pela distorção da cadeia. Isso está prestes a acabar. Com a reforma tributária, empresas que não sabem calcular custo real vão ser expostas rapidamente. Não por punição, mas porque o novo modelo reduz distorções e torna a margem — verdadeira ou falsa — muito mais visível. O imposto sempre foi um “amortecedor” de erro No sistema atual, muitos negócios operam com: Por incrível que pareça, o próprio imposto ajudava a esconder esses erros. A cumulatividade, a complexidade e os regimes distintos criavam uma névoa onde ineficiências passavam despercebidas. Enquanto o caixa fechava e o faturamento crescia, ninguém questionava muito. O que muda com a lógica da não cumulatividade A reforma tributária traz uma lógica mais simples e, ao mesmo tempo, mais cruel: menos cumulatividade, mais transparência. Quando o imposto deixa de se acumular ao longo da cadeia: O que antes era compensado por distorção fiscal passa a cair direto no resultado. Empresas que não sabem exatamente quanto custa produzir, comprar ou prestar um serviço vão sentir isso primeiro — e mais forte. Margem falsa: o problema que muitos ainda não enxergam Margem falsa é aquela que existe no papel, mas não na prática. Ela surge quando: No modelo atual, muitas empresas convivem com essa margem falsa sem perceber. No novo cenário, ela desaparece rápido. E quando a margem some, não há imposto para culpar. Por que indústria, atacado e serviços sentem mais O impacto da reforma não será uniforme. Indústria, atacado e serviços estão entre os segmentos mais expostos. Na indústria: No atacado: Nos serviços: Esses setores operam com pouco espaço para erro. E a reforma reduz ainda mais essa margem de tolerância. Preço errado sobrevive enquanto o imposto mascara Aqui está a mensagem-chave que muita empresa ainda ignora: Preço errado sobrevive enquanto o imposto mascara. Quando o sistema tributário cria distorção, o erro fica escondido. Quando a distorção diminui, o erro aparece. Isso significa que: A reforma não cria o problema. Ela apenas o revela. O erro de olhar a reforma só pelo impacto fiscal Muitas empresas estão analisando a reforma apenas pelo prisma do imposto: Isso é necessário, mas insuficiente. O impacto mais profundo é operacional e gerencial. A reforma exige que a empresa saiba: Sem isso, qualquer simulação fiscal será incompleta. Custo real não é contábil. É gerencial. Outro erro comum é tratar custo como assunto exclusivo da contabilidade. Contabilidade registra.Gestão decide. Custo real envolve: Se esses dados não conversam, o número até existe, mas não serve para decisão. A reforma vai exigir custo gerencial, não apenas custo contábil. O risco de descobrir tarde demais Empresas que não se prepararem vão descobrir o problema quando: Nesse ponto, o ajuste será emergencial — e caro. Reprecificar às pressas, rever contrato no meio do caminho ou cortar custo sem critério quase nunca gera bom resultado. A importância da base de dados única Para enfrentar esse cenário, não basta “fazer conta melhor”. É preciso dados confiáveis e integrados. Sem uma base única: É aqui que o sistema de gestão deixa de ser operacional e passa a ser estratégico. Um ERP bem estruturado permite: Sem isso, a empresa reage. Não antecipa. A reforma como divisor de maturidade No fim, a reforma tributária vai funcionar como um divisor claro: Não se trata de pagar mais ou menos imposto. Trata-se de saber exatamente onde se ganha e onde se perde dinheiro. Quem já opera com controle gerencial sólido vai sentir impacto, mas se adapta.Quem opera no improviso vai sentir choque. Conclusão A reforma tributária não vai quebrar empresas sozinha.Mas vai expor aquelas que nunca souberam calcular seu custo real. Enquanto o imposto mascarava, o erro sobrevivia.Com menos distorção, a margem falsa desaparece. Indústria, atacado e serviços precisam encarar isso agora, não depois. Porque no novo cenário, o preço certo não é mais diferencial — é condição de sobrevivência. E quem descobrir isso tarde demais não vai culpar a reforma. Vai perceber que o problema sempre esteve dentro de casa, apenas escondido por um sistema que não existe mais.

Compartilhar:

O que muda na gestão quando a empresa passa a responder a terceiros

Toda empresa começa respondendo a si mesma. O dono decide, ajusta, corrige e segue. Enquanto o negócio é pequeno, esse modelo funciona. A conversa é interna, os erros são absorvidos e a gestão se resolve no improviso controlado. Mas esse cenário muda — e muda de forma definitiva — quando terceiros entram na equação. Banco, investidor, auditoria, conselho, parceiro estratégico. A partir do momento em que alguém de fora começa a fazer perguntas, a gestão deixa de ser apenas decisão. Ela passa a ser comprovação. E muita empresa descobre tarde demais que decidir é bem diferente de provar. Quando a pergunta muda, a gestão precisa mudar junto Enquanto a empresa responde só ao dono, a pergunta central costuma ser:“Está funcionando?” Quando terceiros entram, a pergunta vira outra:“Como você sabe que está funcionando?” Esse detalhe muda tudo. Responder a terceiros exige: Não basta mais “achar que está indo bem”. É preciso demonstrar. A empresa deixa de ser pessoal e vira institucional O primeiro choque para muitos gestores é perceber que a empresa já não é mais uma extensão direta da vontade do dono. Quando terceiros entram: Não porque alguém quer mandar, mas porque o risco agora é compartilhado. Quem empresta dinheiro, investe capital ou valida números quer previsibilidade, não improviso. O fim da gestão baseada em memória Em empresas que ainda não respondem a terceiros, muita coisa funciona “de cabeça”. O dono sabe. O gestor lembra. O financeiro ajusta. Esse modelo não sobrevive a uma auditoria simples. Terceiros não aceitam: Eles exigem rastreabilidade. E rastreabilidade exige sistema, processo e disciplina. Quando a gestão passa a ser testada — não apenas executada Responder a terceiros é, na prática, submeter a gestão a um teste constante. Banco quer entender: Investidor quer enxergar: Auditoria quer validar: Nenhum deles quer “opinião”. Todos querem evidência. O erro comum: tentar provar com improviso Muitas empresas tentam responder a terceiros com o que têm à mão: Funciona uma vez. Duas, talvez. Depois, quebra. Provar gestão com improviso é como tentar passar credibilidade montando a casa enquanto o visitante já está na porta. Quando o nível da conversa sobe, a estrutura precisa acompanhar Responder a terceiros eleva o nível da conversa automaticamente. Deixa de ser:“Estamos crescendo.” E passa a ser: Se a empresa não tem estrutura para responder isso com segurança, a conversa termina rápido — e mal. Governança não é burocracia. É linguagem comum. Muita empresa confunde governança com burocracia. Na prática, governança é linguagem compartilhada. É garantir que: Isso não engessa a empresa. Pelo contrário. Ela reduz ruído. Quando a gestão é clara, responder a terceiros deixa de ser ameaça e passa a ser oportunidade. O papel do sistema de gestão nesse novo estágio É nesse momento que o ERP deixa de ser apenas sistema operacional e passa a ser infraestrutura de credibilidade. Sem um sistema que: a empresa fica vulnerável. Não vulnerável ao erro técnico, mas à perda de confiança. Soluções como o ERP Posseidom entram exatamente nesse ponto: não para “impressionar”, mas para sustentar a conversa em nível institucional, onde decisão precisa ser demonstrável. A mudança mais difícil é cultural, não técnica O maior desafio ao passar a responder a terceiros não é implantar sistema. É mudar postura. Significa aceitar que: Empresas que resistem a isso não perdem apenas oportunidades. Perdem credibilidade. Quando responder a terceiros vira vantagem competitiva Empresas maduras entendem rápido: responder bem a terceiros é diferencial. Elas: Porque já estão preparadas para explicar o negócio. Enquanto concorrentes se defendem, elas avançam. A pergunta que separa estágios de maturidade Existe uma pergunta simples que separa empresas em dois grupos: “Se alguém de fora pedir seus números hoje, você responde com segurança?” Se a resposta for “mais ou menos”, a gestão ainda está presa ao modelo pessoal.Se for “sim, sem problema”, a empresa já opera em nível institucional. Responder a terceiros não é perda de controle. É prova de maturidade. Conclusão Quando a empresa passa a responder a terceiros, a gestão muda porque o jogo muda. Decidir continua sendo importante. Mas provar passa a ser obrigatório. Quem não se prepara para esse momento trata cada pergunta como ameaça.Quem se estrutura transforma cada pergunta em validação. Porque, no fim, a mensagem é simples e inevitável: Quando outros começam a perguntar, a gestão precisa provar. E empresas que conseguem provar não só sobrevivem a esse estágio — elas crescem com muito mais consistência.

Compartilhar:

Regime Tributário: Como Escolher a Opção Mais Vantajosa

Escolher o regime tributário certo é uma decisão que impacta diretamente o caixa, a competitividade e a conformidade fiscal da empresa. Ainda assim, muitas organizações fazem essa escolha sem análise adequada, o que resulta em pagamento excessivo de impostos, riscos legais e retrabalho. Por isso, compreender como funciona cada regime e quais critérios avaliar é essencial para uma gestão fiscal eficiente. Ao longo deste artigo, você vai entender o que é regime tributário, conhecer as opções existentes no Brasil e aprender como escolher a alternativa mais vantajosa para o seu negócio, considerando operação, faturamento e estrutura. O que é regime tributário O regime tributário define como a empresa calcula e recolhe seus impostos. Em outras palavras, ele estabelece as regras para apuração, prazos e obrigações acessórias. Assim, a escolha correta garante previsibilidade, reduz riscos e evita custos desnecessários. Além disso, o regime influencia diretamente a apuração de impostos, a escrituração e a rotina do departamento fiscal. Portanto, não se trata apenas de pagar menos, mas de pagar corretamente. Por que a escolha do regime tributário é tão importante A decisão sobre o regime tributário afeta o negócio ao longo de todo o ano-calendário. Quando a empresa escolhe mal, surgem consequências como: Por outro lado, quando a escolha considera dados reais da operação, a empresa ganha eficiência e segurança, fortalecendo a gestão fiscal. Principais regimes tributários no Brasil Atualmente, as empresas brasileiras podem optar entre três regimes principais. Cada um atende a perfis diferentes. Simples Nacional O Simples unifica tributos em uma guia única e, geralmente, reduz a burocracia. Em contrapartida, pode não ser vantajoso para empresas com margens baixas, ICMS elevado ou faturamento próximo ao limite. Lucro Presumido No Lucro Presumido, a base de cálculo parte de percentuais fixos sobre a receita. Dessa forma, empresas com margens maiores podem se beneficiar. Entretanto, a simplicidade aparente exige atenção às particularidades de cada imposto. Lucro Real Já o Lucro Real calcula impostos com base no resultado efetivo. Embora seja mais complexo, costuma ser vantajoso para empresas com margens menores, créditos tributários relevantes ou operações específicas. Como avaliar qual regime tributário é o mais vantajoso Escolher o regime tributário correto exige análise. Veja os principais critérios: 1. Faturamento anual O volume de receita define limites e possibilidades. Portanto, é o primeiro ponto a avaliar. 2. Margem de lucro Empresas com margens elevadas tendem a se beneficiar de regimes presumidos. Já margens menores podem indicar o Lucro Real. 3. Tipo de operação Atividades com ICMS, ISS, benefícios fiscais ou substituição tributária exigem atenção especial. 4. Estrutura de custos Folha de pagamento, insumos e despesas dedutíveis influenciam diretamente a escolha. 5. Obrigações acessórias Cada regime traz um nível diferente de exigências. Assim, a capacidade operacional também conta. Erros comuns na escolha do regime tributário Mesmo com informações disponíveis, alguns erros se repetem: Essas falhas enfraquecem a gestão fiscal e aumentam o risco de prejuízos. A importância de revisar o regime tributário periodicamente O que é vantajoso hoje pode não ser amanhã. À medida que a empresa cresce, muda de mix de produtos ou altera sua estrutura, o regime tributário pode deixar de ser o ideal. Por isso, revisar a opção anualmente — com base em dados consolidados — evita surpresas e mantém a empresa alinhada à legislação. Como a tecnologia apoia a escolha do regime tributário Sem dados confiáveis, a decisão vira suposição. Sistemas integrados centralizam informações de vendas, custos e impostos, permitindo simulações realistas. Assim, a empresa deixa de “apostar” e passa a decidir com base em números. Como o ERP Posseidom contribui para a gestão do regime tributário O ERP Posseidom da DP Sistemas integra áreas fiscal, financeira e operacional, o que facilita análises e simulações do regime tributário. Com dados consistentes, a empresa: Como resultado, a gestão fiscal se torna mais previsível e segura. Conclusão Escolher o regime tributário mais vantajoso é uma decisão estratégica, não burocrática. Quando baseada em dados, análise e tecnologia, ela reduz custos, evita riscos e sustenta o crescimento do negócio. Ao revisar periodicamente o regime e contar com sistemas integrados, a empresa transforma a gestão fiscal em um diferencial competitivo, e não em um problema recorrente.

Compartilhar: