Categoria: Controle Financeiro

Por que sempre falta dinheiro no caixa da empresa

A empresa vende, o movimento existe, os clientes compram… mas, no fim do mês, o caixa está sempre apertado. Se isso acontece com frequência, o problema não é pontual. Na maioria dos casos, a falta de dinheiro no caixa não está relacionada à ausência de vendas, mas sim à forma como a operação é gerida. Esse é um dos sinais mais claros de que a empresa perdeu o controle financeiro, mesmo que, à primeira vista, tudo pareça estar funcionando. O que significa falta de dinheiro no caixa Quando falamos em falta de caixa, não estamos falando apenas de prejuízo. Muitas empresas faturam bem, mas não conseguem manter dinheiro disponível para pagar despesas, investir ou crescer. Ou seja, o dinheiro entra, mas não permanece. Isso acontece, principalmente, quando não há visibilidade sobre entradas, saídas e compromissos futuros. Principais motivos da falta de dinheiro no caixa Embora cada empresa tenha sua realidade, alguns problemas são recorrentes. Falta de controle sobre o fluxo financeiro Sem acompanhamento estruturado, o gestor não sabe exatamente quanto entra, quanto sai e quando isso acontece. Como consequência, decisões são tomadas sem base, o que compromete o equilíbrio do caixa. É justamente aqui que o fluxo de caixa projetado se torna essencial. Prazo de recebimento maior que o de pagamento Em muitos casos, a empresa vende a prazo e paga à vista. Isso gera um desequilíbrio imediato. Mesmo vendendo bem, o dinheiro não chega a tempo de cobrir as despesas. Crescimento sem estrutura À medida que a empresa cresce, os custos aumentam. No entanto, sem controle, esse crescimento pode consumir todo o caixa. Nesse cenário, vender mais não resolve — e, em alguns casos, piora. Falta de controle sobre custos Além disso, despesas operacionais muitas vezes não são monitoradas com precisão. Pequenos custos, quando somados, impactam diretamente o caixa. Formação de preço incorreta Se o preço não cobre todos os custos e ainda gera margem, a empresa trabalha, mas não retém dinheiro. Esse problema está diretamente ligado à formação de preço de venda. O impacto da falta de caixa na empresa A falta de dinheiro no caixa afeta muito mais do que o financeiro. Com o tempo, ela compromete toda a operação. Entre os principais impactos: Além disso, a empresa passa a operar no limite, o que aumenta a pressão sobre a gestão. Por que vender mais não resolve o problema Muitos gestores acreditam que o problema está na falta de vendas. No entanto, quando o controle financeiro é falho, aumentar o volume pode intensificar o problema. Isso acontece porque: Portanto, o foco precisa sair da venda e ir para o controle. Como começar a resolver a falta de dinheiro no caixa A solução não está em uma única ação, mas em organizar a gestão. Tenha previsibilidade financeira Antes de tudo, é fundamental saber o que vai acontecer com o caixa nos próximos dias ou semanas. Ajuste prazos de pagamento e recebimento Sempre que possível, alinhe o tempo de entrada com o de saída. Revise sua margem de lucro Sem margem adequada, o caixa nunca se estabiliza. Organize os custos Entender para onde o dinheiro está indo é essencial para corrigir o problema. Centralize as informações Quando os dados estão espalhados, o controle se perde. Por outro lado, quando a empresa trabalha com informações integradas, a gestão se torna mais precisa. Nesse contexto, um Sistema ERP deixa de ser apenas uma ferramenta e passa a ser parte da estrutura do negócio. Conclusão A falta de dinheiro no caixa é um sintoma, não a causa do problema. Na maioria das vezes, ela está ligada à falta de controle, previsibilidade e organização financeira. Por outro lado, quando a empresa passa a acompanhar dados, estruturar processos e centralizar informações, o cenário muda. No fim, não se trata apenas de vender mais. Trata-se de entender o fluxo, controlar os números e garantir que o dinheiro permaneça na empresa.

Compartilhar:

Por que sua empresa não dá lucro (mesmo vendendo bem)

Você vende, fatura, tem movimento… mas, no fim do mês, o dinheiro não sobra. Se isso acontece na sua empresa, o problema não é raro — e, na maioria dos casos, também não está na falta de vendas. Pelo contrário, muitas empresas crescem justamente antes de perceber que não estão lucrando como deveriam. Nesse cenário, a sensação é sempre a mesma: muito esforço, muito trabalho e pouco resultado financeiro. No entanto, por trás disso, existem causas bem definidas. E entender essas causas é o primeiro passo para retomar o controle. O que significa “não dar lucro” Quando dizemos que a empresa “não dá lucro”, não estamos falando apenas de prejuízo declarado. Muitas vezes, o negócio até fatura bem, paga as contas, mas não gera resultado consistente. Ou seja, a empresa gira, mas não evolui. Isso acontece, principalmente, quando o gestor não tem uma visão clara sobre custos, preços e desempenho financeiro. Sem essa visão, decisões são tomadas com base em percepção — e não em dados. Os principais motivos pelos quais a empresa não dá lucro Embora cada negócio tenha sua realidade, alguns problemas são recorrentes. Preço de venda mal definido Em muitos casos, o preço é baseado na concorrência ou no “feeling”. No entanto, sem considerar todos os custos, a empresa pode estar vendendo sem margem. Esse é um dos erros mais comuns na formação de preço de venda. Falta de controle sobre custos Além disso, muitas empresas não têm clareza sobre seus custos reais. Despesas operacionais, taxas, perdas e retrabalho acabam ficando fora do cálculo. Como consequência, o lucro é menor do que o esperado — ou simplesmente não existe. Crescimento desorganizado Outro ponto crítico é o crescimento sem estrutura. À medida que a empresa cresce, a operação se torna mais complexa. No entanto, sem organização, os erros aumentam junto com o volume. Nesse cenário, vender mais pode, inclusive, piorar a situação. Falta de controle financeiro Sem acompanhamento adequado, o gestor não sabe exatamente quanto entra, quanto sai e onde está o problema. É justamente aqui que o fluxo de caixa projetado passa a fazer diferença. Decisões baseadas em achismo Por fim, quando não há dados confiáveis, decisões são tomadas no improviso. Isso afeta preço, compras, vendas e toda a operação. O impacto de não ter lucro À primeira vista, pode parecer apenas um problema financeiro. No entanto, o impacto vai muito além. Quando a empresa não gera lucro: Além disso, com o tempo, o problema se torna estrutural. Como começar a resolver esse problema A boa notícia é que, na maioria dos casos, o problema tem solução. No entanto, ela não está em vender mais — está em controlar melhor. Entenda sua margem de lucro Antes de tudo, é essencial saber quanto a empresa realmente ganha por venda. Sem isso, não existe gestão financeira. Se você ainda não acompanha isso, vale entender melhor como funciona a margem de lucro. Revise sua formação de preço Preço precisa ser calculado com base em dados reais, não em comparação com o mercado. Organize o financeiro Além disso, é fundamental acompanhar entradas e saídas com previsibilidade. Estruture a operação Processos desorganizados geram retrabalho, desperdício e aumento de custos. Centralize as informações Sem dados integrados, o controle se perde. Quando cada área trabalha de forma isolada, a empresa perde visibilidade. É exatamente nesse ponto que um sistema de gestão integrado (ERP) deixa de ser opcional e passa a ser necessário. Por que o problema não é a venda Muitos gestores acreditam que a solução está em vender mais. No entanto, quando a base está errada, aumentar o volume só amplia o problema. Ou seja: Portanto, o foco precisa mudar: de volume para controle. Conclusão Se a sua empresa vende, mas não dá lucro, o problema não está na falta de esforço — está na falta de estrutura. Na maioria dos casos, a causa está em três pontos: preço mal definido, custos descontrolados e ausência de visibilidade sobre os números. Por outro lado, quando a empresa passa a trabalhar com dados, organiza sua operação e centraliza informações, o cenário muda completamente. No fim, não se trata apenas de vender mais. Trata-se de entender, controlar e, finalmente, lucrar.

Compartilhar:

Formação de Preço de Venda: Como Definir Sem Perder Lucro

Definir o preço de um produto ou serviço parece simples. No entanto, na prática, é um dos maiores pontos de erro nas empresas. Muitas vezes, o preço é baseado na concorrência ou no “feeling” do gestor, sem considerar todos os custos envolvidos. Como consequência, a empresa vende, movimenta o caixa e, ainda assim, não gera lucro. É justamente por isso que a formação de preço de venda é uma das decisões mais estratégicas da gestão financeira. Quando bem estruturado, o preço não apenas cobre custos, mas também garante margem, sustentabilidade e crescimento. O que é formação de preço de venda A formação de preço de venda é o processo de definição do valor que será cobrado por um produto ou serviço, considerando todos os custos, despesas e a margem de lucro desejada. Ou seja, não se trata apenas de “colocar um valor”, mas de estruturar um preço que seja financeiramente viável e competitivo ao mesmo tempo. Por que o preço é um dos maiores riscos da empresa À primeira vista, o preço pode parecer apenas uma decisão comercial. No entanto, ele impacta diretamente o resultado financeiro. Quando o preço é definido de forma incorreta: Por outro lado, quando a formação de preço é bem feita, a empresa ganha previsibilidade e segurança. O que deve ser considerado na formação de preço Para definir um preço corretamente, é necessário considerar todos os elementos envolvidos na operação. Custos diretos São aqueles ligados diretamente ao produto ou serviço, como matéria-prima ou aquisição. Custos indiretos Incluem despesas operacionais, como aluguel, equipe e estrutura. Despesas variáveis Custos que aumentam conforme o volume de vendas, como comissões e taxas. Margem de lucro Valor que a empresa deseja obter após cobrir todos os custos. Somente com essa visão completa é possível formar um preço sustentável. Principais erros na formação de preço de venda Mesmo empresas estruturadas cometem falhas que comprometem o resultado. Copiar o preço da concorrência Cada empresa tem uma estrutura de custos diferente. Portanto, copiar preços pode gerar prejuízo. Ignorar custos indiretos Despesas operacionais muitas vezes ficam fora do cálculo. Não revisar os preços Custos variam ao longo do tempo, e o preço precisa acompanhar essas mudanças. Trabalhar com margens muito baixas Isso pode até aumentar vendas, mas compromete o resultado final. Como calcular o preço de venda na prática Embora existam diferentes métodos, o mais básico segue uma lógica simples: Preço de Venda = Custos Totais + Margem de Lucro No entanto, o desafio não está na fórmula, mas na precisão dos dados. Se os custos estiverem errados, o preço também estará. Por isso, o cálculo precisa ser baseado em informações confiáveis. O impacto da formação de preço no crescimento A formação de preço, nesse contexto, define diretamente se o crescimento da empresa será saudável ou não. Quando o preço está correto, cada venda contribui, de fato, para o resultado e fortalece a operação. Por outro lado, quando o preço está errado, as consequências aparecem rapidamente. Nesse caso: Nesse cenário, portanto, o problema não está na venda, mas sim no preço. O papel da tecnologia na formação de preço À medida que a empresa cresce, calcular preços manualmente se torna arriscado. Planilhas podem não refletir a realidade completa da operação. Por outro lado, sistemas integrados permitem: Assim, o preço deixa de ser estimado e passa a ser controlado. Como o ERP Posseidom ajuda na formação de preço O ERP Posseidom da DP sistemas integra vendas, estoque e financeiro em uma única base. Dessa forma, a formação de preço de venda passa a ser feita com dados confiáveis. Na prática, isso permite: Assim, a empresa evita erros e melhora seu resultado financeiro. Conclusão A formação de preço de venda, nesse sentido, é uma das decisões mais importantes da empresa. Quando feita de forma incorreta, ela compromete, não apenas a margem, mas também o crescimento e a sustentabilidade do negócio. Por outro lado, quando é baseada em dados e estruturada corretamente, ela passa a garantir lucro, previsibilidade e, além disso, mais segurança na tomada de decisão. No fim, portanto, não basta apenas vender. É preciso, acima de tudo, vender com o preço certo.

Compartilhar:

Margem de Lucro: Como Calcular e Evitar Prejuízos

Vender bem não significa lucrar. Muitas empresas aumentam o faturamento, fecham mais vendas e, ainda assim, enfrentam dificuldade no caixa. Isso acontece porque, na prática, o problema não está na receita, mas na falta de controle sobre a margem de lucro. Quando a empresa não acompanha esse indicador, ela pode estar vendendo muito… e ganhando pouco — ou, pior, tendo prejuízo sem perceber. Por isso, entender e controlar a margem é essencial para qualquer negócio que busca crescimento sustentável. O que é margem de lucro A margem de lucro representa a diferença entre o valor de venda e os custos envolvidos na operação. Em outras palavras, ela mostra quanto a empresa realmente ganha em cada venda. De forma simplificada, a margem indica: Sem essa visão, a empresa toma decisões no escuro. Por que a margem de lucro é tão importante À medida que o negócio cresce, os custos aumentam e se tornam mais complexos. Além disso, pequenas variações podem impactar diretamente o resultado final. Por outro lado, quando a empresa acompanha a margem de lucro, ela consegue: Assim, o foco deixa de ser apenas vender mais e passa a ser lucrar melhor. Como calcular a margem de lucro Calcular a margem de lucro não é complicado, mas exige atenção aos dados. A fórmula básica é: Margem de Lucro (%) = (Lucro / Receita) × 100 Onde: No entanto, o mais importante não é apenas calcular, mas garantir que todos os custos estejam corretamente considerados. Principais erros ao calcular a margem Mesmo empresas estruturadas cometem erros que distorcem a margem. Ignorar custos indiretos Despesas como aluguel, equipe e operação muitas vezes não entram no cálculo. Precificar com base na concorrência Copiar preço sem entender custos pode gerar prejuízo. Não atualizar os valores Custos variam, e a margem precisa acompanhar essas mudanças. Misturar faturamento com lucro Receita alta não significa resultado positivo. Esses erros fazem a empresa acreditar que está lucrando quando não está. O impacto da margem de lucro no crescimento A margem de lucro, nesse contexto, define diretamente a capacidade de crescimento do negócio. Quando ela é saudável, a empresa consegue, consequentemente, investir com mais segurança, expandir suas operações e, além disso, manter a estabilidade financeira ao longo do tempo. Por outro lado, margens apertadas ou negativas geram: Nesse cenário, crescer pode, inclusive, aumentar o problema. Como melhorar a margem de lucro na prática Melhorar a margem de lucro não depende apenas de aumentar preços. Pelo contrário, exige análise e estratégia. 1. Revise seus custos Identifique despesas que podem ser reduzidas sem comprometer a operação. 2. Ajuste a precificação Preço precisa considerar custo, mercado e posicionamento. 3. Avalie o mix de produtos Produtos pouco rentáveis devem ser reavaliados. 4. Aumente eficiência operacional Reduzir desperdícios melhora a margem sem afetar vendas. O papel da tecnologia no controle da margem À medida que a empresa cresce, acompanhar margem manualmente se torna inviável. Planilhas não conseguem consolidar dados com precisão e frequência. Por outro lado, sistemas integrados permitem: Dessa forma, a margem deixa de ser estimada e passa a ser controlada. Como o ERP Posseidom ajuda no controle da margem O ERP Posseidom da DP sistemas integra vendas, estoque e financeiro em uma única base de dados. Com isso, a margem de lucro passa a ser acompanhada com precisão. Na prática, isso permite: Assim, a empresa deixa de operar no achismo e passa a ter controle financeiro efetivo. Conclusão A margem de lucro, nesse sentido, é o indicador que mostra se a empresa está, de fato, ganhando dinheiro. Sem esse controle, o crescimento pode, muitas vezes, mascarar problemas e, consequentemente, gerar prejuízos sem que a gestão perceba imediatamente. Por outro lado, quando a margem é bem gerida, o negócio ganha previsibilidade, segurança e capacidade de expansão. No fim, não basta vender. É preciso lucrar.

Compartilhar:

Fluxo de Caixa Projetado: Como Prever e Evitar Problemas

Crescer não garante estabilidade financeira. Muitas empresas aumentam faturamento, conquistam clientes e expandem operações, mas ainda assim enfrentam falta de caixa. Isso acontece porque receita não é sinônimo de dinheiro disponível. Nesse cenário, o fluxo de caixa projetado se torna essencial para manter o controle e evitar surpresas. Para acompanhar compromissos e projeções de diferentes locais, um ERP web com acesso aos dados pode reduzir a dependência de planilhas e conferências manuais. Sem previsibilidade, decisões financeiras passam a ser reativas. Por outro lado, quando a empresa antecipa entradas e saídas, ela consegue planejar, ajustar rotas e crescer com mais segurança. O que é fluxo de caixa projetado O fluxo de caixa projetado é uma estimativa das entradas e saídas financeiras da empresa ao longo de um período futuro. Diferente do fluxo de caixa tradicional, que analisa o passado ou o presente, a projeção permite visualizar cenários antes que eles aconteçam. Para isso, a empresa considera: contas a receber previstas; despesas fixas e variáveis; compromissos financeiros; investimentos planejados. Dessa forma, o gestor passa a enxergar não apenas o saldo atual, mas também a tendência financeira do negócio. Por que o fluxo de caixa projetado é indispensável Muitas decisões financeiras falham porque são baseadas no saldo do momento. No entanto, esse saldo pode ser enganoso. Um caixa positivo hoje não garante que a empresa terá liquidez nos próximos dias. Nesse contexto, o fluxo de caixa projetado permite: antecipar falta de recursos; evitar atrasos em pagamentos; planejar investimentos com segurança; negociar prazos com fornecedores; tomar decisões com base em dados. Além disso, a projeção financeira reduz a dependência de improviso, o que é fundamental para empresas que já operam com maior complexidade. Principais erros ao não projetar o caixa Empresas que não utilizam o fluxo de caixa projetado costumam cometer erros recorrentes: Confundir faturamento com disponibilidade Vender mais não significa ter dinheiro em caixa. Prazos de recebimento impactam diretamente a liquidez. Ignorar despesas futuras Compromissos já assumidos podem não estar visíveis no saldo atual. Tomar decisões baseadas em urgência Sem previsibilidade, a empresa reage a problemas em vez de se antecipar. Perder controle sobre o crescimento Crescimento sem controle financeiro aumenta o risco de desequilíbrio. Como montar um fluxo de caixa projetado na prática A construção do fluxo de caixa não precisa ser complexa, mas exige disciplina e organização. 1. Levante todas as entradas previstas Considere vendas realizadas, contratos em andamento e recebimentos futuros. 2. Liste todas as saídas Inclua despesas fixas, custos operacionais, impostos e pagamentos programados. 3. Defina o período de projeção O ideal é trabalhar com prazos de curto e médio prazo, como 30, 60 ou 90 dias. 4. Atualize constantemente A projeção não é estática. Ela deve refletir a realidade atual da empresa. O impacto do fluxo de caixa projetado nas decisões Quando a empresa trabalha com projeções, a tomada de decisão muda completamente. Em vez de reagir a problemas, o gestor passa a agir com antecedência. Por exemplo: adiar ou antecipar investimentos; renegociar prazos com fornecedores; ajustar políticas de venda; evitar endividamento desnecessário. Assim, o fluxo de caixa projetado deixa de ser apenas um controle financeiro e passa a ser uma ferramenta de gestão. O papel da tecnologia na previsão financeira Planilhas podem funcionar no início, mas rapidamente se tornam limitadas. À medida que o volume de dados aumenta, o risco de erro cresce e a atualização se torna mais difícil. Por outro lado, sistemas integrados automatizam a coleta de dados, cruzam informações e atualizam projeções em tempo real. Isso reduz falhas e aumenta a confiabilidade das análises. Como o ERP Posseidom melhora o fluxo de caixa projetado O ERP Posseidom da DP sistemas integra financeiro, vendas e operações em uma única base de dados. Dessa forma, o fluxo de caixa projetado passa a refletir a realidade da empresa com mais precisão. Com o sistema, é possível: visualizar entradas e saídas futuras automaticamente; acompanhar compromissos financeiros em tempo real; reduzir dependência de controles manuais; gerar relatórios claros para tomada de decisão. Assim, o controle financeiro deixa de ser reativo e passa a ser estratégico. Conclusão O fluxo de caixa projetado é essencial para empresas que desejam crescer com segurança. Sem ele, o risco de decisões equivocadas aumenta, e o controle financeiro se torna instável. Ao antecipar cenários, estruturar informações e utilizar tecnologia integrada, a empresa ganha previsibilidade, reduz riscos e melhora sua capacidade de gestão. No fim, não se trata apenas de controlar o dinheiro — mas de tomar decisões melhores.

Compartilhar:

Você não tem problema financeiro. Tem falta de visibilidade.

Se você precisa “sentir” se o mês foi bom, você não tem controle. Você tem percepção. E percepção não sustenta empresa que cresce. O erro de confundir movimento com controle Muitas empresas operam com alto volume: E isso cria uma sensação de normalidade. Mas movimento não é controle. Você pode vender todos os dias e ainda assim não saber: Sem visibilidade, o negócio anda.Mas anda sem direção. O “fechamento” que não fecha Se o seu fechamento mensal depende de: você não tem dado. Você tem tentativa de reconciliação. E isso, na prática, significa que a empresa opera 30 dias sem saber o que realmente está acontecendo. Decisão baseada em número ajustado é decisão atrasada. O problema não é financeiro. É estrutural. Empresas costumam reagir assim: “Precisamos melhorar o financeiro.” Na maioria dos casos, o financeiro não é o problema. O problema é que o sistema não sustenta: O financeiro vira área de correção. E não de análise. Crescimento piora a falta de visibilidade Enquanto a empresa é pequena, dá para compensar no esforço. Quando cresce, a conta aparece. Mais clientes.Mais operações.Mais transações. E o que era pequeno erro vira distorção relevante. Sem visibilidade: Crescimento sem visibilidade não é evolução.É ampliação do risco. O sintoma mais perigoso O maior sinal de falta de visibilidade é esse: “Está tudo funcionando, mas parece que algo está errado.” Essa sensação existe porque: Quando isso acontece, a empresa não está sem controle. Ela está operando no escuro. Planilha não resolve esse problema Planilha ajuda no começo. Depois, vira remendo. Ela: Planilha organiza dado.Não garante verdade. E empresa que cresce precisa de verdade, não de organização visual. Visibilidade é o que separa gestão de operação Empresas que têm visibilidade conseguem: Empresas que não têm: A diferença não está no esforço.Está na clareza. ERP não é relatório. É base de decisão Sistema de gestão não existe para “mostrar número”. Existe para garantir que o número seja confiável. O ERP Posseidom foi desenvolvido para integrar processos, consolidar dados em tempo real e oferecer uma visão unificada da operação, permitindo decisões estratégicas com base sólida . Empresas que já passaram da fase do improviso buscam exatamente isso: previsibilidade, controle e confiança no dado . Sem isso, o sistema vira apenas mais uma interface bonita. Conclusão Você não tem problema financeiro. Você tem falta de visibilidade. E enquanto isso não for resolvido, qualquer crescimento será acompanhado de incerteza. Porque empresa que não enxerga com clareza: A pergunta é simples: Você está olhando o número…ou confiando nele?

Compartilhar:

A Armadilha do Crescimento: O Colapso dos Processos Operacionais

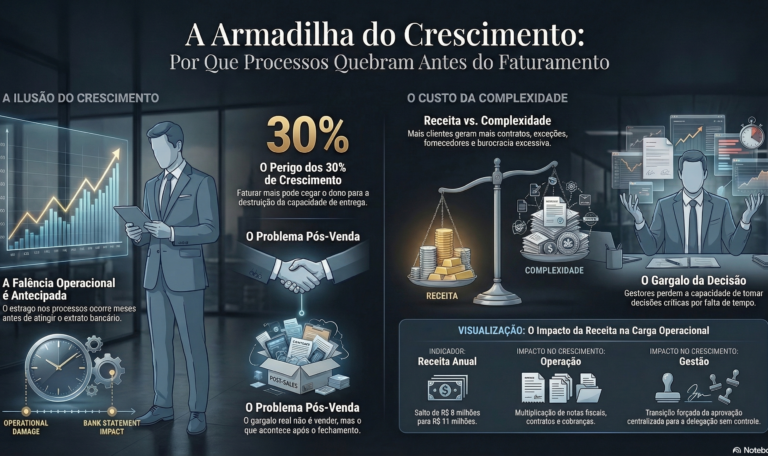
Por que empresas em crescimento quebram processos antes de quebrar o faturamento A falência operacional chega antes do extrato bancário mostrar qualquer coisa. Quando o dono percebe, o estrago já tem meses de antecedência. Tem uma ilusão muito comum em empresas que crescem rápido: a de que crescimento protege. Faturamento subindo 20%, 25%, 30% ao ano dá uma sensação de que o negócio está indo bem — e tecnicamente está. Só que esse mesmo crescimento está destruindo a capacidade da empresa de se operar. O problema não é a venda. O problema é o que acontece depois da venda. 📦 O crescimento que ninguém contratou para gerenciar Quando uma empresa sai de R$ 8 milhões para R$ 11 milhões em receita anual, ela não cresce só em dinheiro. Cresce em complexidade. Mais clientes significam mais contratos, mais notas fiscais, mais cobranças, mais exceções no processo, mais fornecedores, mais funcionários e, inevitavelmente, mais decisões que precisam ser tomadas por pessoas que já não têm mais tempo para tomá-las direito. O dono que antes aprovava tudo pessoalmente agora aprova o que consegue, delega o resto sem critério e descobre, três semanas depois, que alguém fez diferente do que ele teria feito — ou que ninguém fez. Essa é a geometria do caos operacional: a empresa vende mais, mas a estrutura que suporta essa venda cresce muito mais devagar do que o volume que ela precisa processar. O resultado é um gap. Inicialmente invisível, progressivamente doloroso. Cresce o número de pedidos que ficam presos em etapas sem dono. O volume de notas emitidas com erro de CFOP ou ICMS que o contador descobre no mês seguinte também aumenta. A fila de conciliação bancária não resolvida se acumula. Clientes começam a ligar perguntando onde está a entrega que nenhum sistema registrou direito. Nada disso aparece no DRE. Por isso o dono continua achando que está tudo bem. 🔥 O que quebra primeiro nunca é o caixa Existe uma sequência típica de colapso em empresas crescendo entre 10% e 35% ao ano sem estrutura de controle proporcional. Raramente começa pelo caixa — começa pelo processo. Primeiro quebra a rastreabilidade. Ninguém sabe, de cabeça, quantos pedidos estão em aberto, em qual etapa, com qual prazo. A resposta para “quanto falta para fechar o mês?” vira uma estimativa baseada em intuição, não em dado. Depois quebra a confiança interna. O financeiro não confia no número que o comercial passa. O operacional não sabe o que o financeiro já aprovou. Cada área trabalha com sua própria versão da realidade, e a empresa começa a tomar decisões com base em informações que nunca foram cruzadas. Aí quebra o fiscal. O contador liga. Ou a Receita cruza os dados do SPED e aparece uma inconsistência que ninguém sabia que existia. Ou o banco pede um balanço para renovar o limite de crédito e a empresa descobre que não consegue produzir um documento confiável em menos de duas semanas. Por último — e só por último — quebra o caixa. Quando chega aqui, o estrago tem meses de histórico. A inadimplência que ninguém estava monitorando direito. O custo que foi alocado na conta errada por doze meses. O fornecedor que entrou num ciclo de pagamento que ninguém revisou desde que a empresa era metade do tamanho. A falência operacional precede a falência financeira. Não é coincidência — é causalidade. 📊 Por que 10–35% de crescimento é a zona de perigo Crescimento muito lento não força a estrutura. A empresa opera no limite do seu processo atual, com folga suficiente para absorver os erros. Crescimento muito rápido — acima de 50%, 60% ao ano — geralmente traz capital junto. Investidor, sócio estratégico, captação. E com capital vem, ao menos em tese, a obrigação de estruturar. O intervalo entre 10% e 35% ao ano é o mais traiçoeiro porque parece administrável. O dono sente que está no controle. O crescimento é real, mas não cria urgência financeira imediata para reestruturar o back-office. Assim, a operação vai sendo remendada: mais uma planilha, mais um WhatsApp de alerta, mais um combinado verbal entre áreas. Cada remendo funciona por um tempo. O problema é que remendos não escalam. Quando o volume dobra, os remendos viram gargalos. O gargalo que antes atrasava um pedido por semana agora atrasa vinte. Nessa faixa de crescimento, a empresa tipicamente tem entre 15 e 80 funcionários — o suficiente para que o dono não consiga mais ter controle direto de tudo, mas não o suficiente para justificar, na cabeça dele, “uma gestão de grande empresa”. Essa é a armadilha do tamanho médio: grande demais para improvisar, pequeno demais para se sentir obrigado a profissionalizar. 🧩 A dor não é de preço. É de controle Quando uma empresa nessa situação começa a considerar um ERP, o argumento mais comum que o dono usa internamente é: “preciso organizar as coisas”. Isso soa vago, mas é mais específico do que parece. Ele não está falando de organização estética. Está falando de não conseguir responder perguntas básicas sem ligar para três pessoas: qual é a margem real dessa linha de produto? Qual cliente está inadimplente há mais de 60 dias? Quantos pedidos foram emitidos com erro fiscal esse mês? Essas perguntas não têm resposta imediata porque os dados estão fragmentados. O financeiro vive numa planilha, o fiscal em outro sistema, o comercial num CRM que não fala com nada, e o estoque num software que foi comprado em 2014 e ninguém sabe ao certo como funciona. A dor, portanto, é de controle — não de custo. Empresas nesse estágio não compram ERP para economizar dinheiro. Compram para parar de operar no escuro. Essa distinção importa muito na hora de qualificar o comprador. Quem compra por preço vai trocar de sistema quando aparecer algo R$ 50 mais barato. Quem compra por controle vai permanecer porque o sistema virou infraestrutura — sair dele tem custo real, operacional e cultural. 🏗️ Quando o processo quebra, o que o dono sente O diagnóstico técnico é claro para quem..

Compartilhar:

Você sabe sua margem real ou está operando no escuro?

Faturar não significa ganhar dinheiro. Essa é a frase que mais incomoda empresas de serviços B2B recorrentes quando começam a crescer. O contrato entra todo mês.O fluxo de caixa parece saudável.A carteira aumenta. E mesmo assim, no fim do trimestre, o lucro não acompanha o esforço. Se você precisa “sentir” se o mês foi bom, você não está enxergando sua margem real. Está operando no escuro. Faturamento é volume. Margem é verdade. Muitas empresas de serviços recorrentes se acostumam a medir sucesso por crescimento de receita. Mais contratos.Mais clientes.Mais recorrência. Mas a pergunta certa não é quanto entrou.É quanto sobrou depois de tudo que precisou ser entregue. Margem real considera: Quando isso não está claro, o faturamento vira ilusão de prosperidade. Contrato recorrente pode esconder prejuízo Serviços B2B recorrentes têm uma armadilha clássica: previsibilidade de receita não garante previsibilidade de lucro. O contrato foi fechado com margem saudável.Mas ao longo do tempo: O que era lucrativo vira contrato deficitário silencioso. Sem visibilidade de margem por cliente, você descobre isso tarde demais. E quando descobre, a conversa é difícil. A planilha avançada que já não resolve No início, planilha resolve. Ela cruza horas, custo, receita e até faz projeção.Mas quando a operação cresce, a planilha começa a apresentar sintomas: Planilha não é problema.O problema é depender dela para governar empresa que já cresceu. Quando o negócio atinge maturidade operacional, visibilidade precisa ser sistêmica, não artesanal. Margem real exige integração, não cálculo isolado Para saber margem real, você precisa integrar: Se cada informação está em um lugar, você não tem margem. Tem estimativa. E estimativa não sustenta decisão estratégica. O decisor que diz “preciso enxergar margem” Quando um sócio ou diretor financeiro afirma isso, ele não está pedindo relatório bonito. Ele está pedindo: Margem é arma estratégica.Sem ela, crescimento vira risco. Crescimento sem visibilidade corrói estrutura Empresas de serviços recorrentes que crescem sem enxergar margem começam a sentir: Isso não é falta de venda.É falta de controle sobre rentabilidade. Sem margem clara, você pode estar escalando prejuízo. Por que margem some sem ninguém perceber Margem desaparece silenciosamente quando: Se o sistema não expõe isso em tempo real, você descobre apenas no fechamento anual. E aí a correção exige corte, demissão ou renegociação sob pressão. Visibilidade financeira como vantagem competitiva Empresas que dominam margem real operam diferente. Elas: Isso não é luxo. É gestão madura. ERP como instrumento de visibilidade Sistema sério não entrega apenas faturamento acumulado. Ele precisa: Sem isso, o gestor continua reagindo. Com isso, ele passa a antecipar. Operar no escuro é confortável até doer Muitos gestores evitam aprofundar margem real porque o resultado pode incomodar. Mas a alternativa é pior. Ignorar margem permite manter narrativa otimista.Enxergar margem obriga ajuste. E ajuste é o que diferencia empresa que cresce com estrutura daquela que cresce até quebrar processo. Conclusão Faturar não significa ganhar dinheiro. Se você não consegue responder com precisão: você não tem visibilidade. Tem expectativa. E expectativa não sustenta expansão. Margem real é o que permite decidir com segurança.Sem ela, qualquer crescimento é aposta. A pergunta continua válida: Você sabe sua margem real ou está operando no escuro?

Compartilhar:

Gestão presa ao escritório é gestão atrasada

Durante muito tempo, gerir uma empresa significou estar fisicamente presente. Sentar na mesa, abrir o computador da empresa, acessar o sistema interno e tomar decisões dali. Esse modelo funcionou enquanto o negócio era simples, centralizado e pouco exposto a risco. Esse tempo acabou. Hoje, gestão presa ao escritório não é apenas atrasada — é risco operacional. Não porque o gestor não esteja presente, mas porque o negócio acontece o tempo todo, em vários lugares, e as decisões não podem esperar o próximo dia útil nem o retorno ao escritório. O problema não é trabalhar fora. É decidir tarde. Muita gente ainda associa mobilidade à comodidade. Como se acessar dados fora da empresa fosse luxo ou conveniência. Isso é um erro conceitual. Mobilidade, hoje, é capacidade de resposta. Empresas perdem dinheiro não porque tomam decisões erradas, mas porque tomam decisões tarde demais. Quando o gestor só consegue enxergar números estando fisicamente no escritório, o negócio fica cego fora daquele horário e daquele espaço. E risco não avisa quando vai aparecer. O negócio não para quando o gestor sai da mesa Vendas continuam acontecendo.Pagamentos vencem.Limites estouram.Clientes atrasam.Exceções surgem. Tudo isso acontece independentemente de onde o gestor está. Quando fiscal, financeiro e vendas dependem da presença física para serem acompanhados, a empresa cria um gargalo perigoso: o controle está concentrado em um lugar, enquanto o risco está espalhado. Isso não é gestão. É vulnerabilidade. Decidir fora da empresa virou requisito Gestores do ICP 4–7 não vivem mais rotina previsível. Eles: Nesse cenário, esperar “chegar no escritório” para decidir é assumir atraso como padrão. Decisão estratégica não pode depender de geografia. Se depende, o sistema não está acompanhando a maturidade do negócio. Indicadores em tempo real não são luxo. São defesa. Outro erro comum é tratar indicadores em tempo real como algo “sofisticado demais”. Na prática, eles são mecanismo de proteção. Sem visão atualizada, o gestor: Indicador em tempo real não serve para controlar tudo o tempo todo. Serve para evitar surpresa. E surpresa é inimiga direta de quem gere risco fiscal, financeiro e operacional. Gestão offline cria zonas cegas Quando o acesso à informação é restrito ao escritório: Isso cria zonas cegas perigosas, especialmente em áreas críticas como: Nenhuma dessas áreas tolera atraso. E todas elas geram impacto real se ficarem fora do radar por algumas horas — ou dias. Fiscal, financeiro e vendas não podem esperar Essas três áreas formam o núcleo de risco de qualquer empresa em crescimento. Quando o gestor não consegue: ele perde capacidade de governança. Não é sobre microgerenciar. É sobre ter visibilidade suficiente para intervir quando necessário. Gestão moderna não exige presença constante. Exige acesso contínuo. O mito do “depois eu vejo” Empresas presas ao escritório vivem repetindo a mesma frase: “depois eu vejo”. Depois vira: A ausência de acesso em tempo real cria uma cultura reativa. A empresa não antecipa, ela corrige. E correção sempre custa mais do que prevenção. Mobilidade muda a relação do gestor com o negócio Quando o gestor tem acesso seguro e estruturado aos dados da empresa de qualquer lugar, a relação com a gestão muda. Ele: Isso não significa trabalhar 24 horas. Significa não ser refém do espaço físico para exercer a função de gestor. Tecnologia não é sobre acesso remoto. É sobre governança. É importante deixar claro: mobilidade não é abrir qualquer sistema de qualquer jeito. Gestão móvel exige: Não se trata de “ver tudo no celular”. Trata-se de ver o que importa, quando importa, onde importa. Sem isso, a mobilidade vira bagunça. Com isso, ela vira vantagem competitiva. O papel do ERP nesse novo cenário Um ERP preparado para gestão moderna não é apenas aquele que roda bem no escritório. É aquele que: Quando o ERP não oferece isso, o gestor cria atalhos: mensagens, planilhas, pedidos por telefone. E cada atalho aumenta o risco. Gestão presa ao escritório geralmente indica sistema preso ao passado. Gestão atrasada custa caro, mesmo funcionando O mais perigoso é que esse modelo “ainda funciona”. A empresa continua operando, faturando, pagando contas. Mas opera: Até o dia em que um problema exige decisão rápida — e ela não acontece a tempo. Nesse momento, o custo aparece. E ele costuma ser maior do que qualquer investimento em estrutura. Conclusão Gestão não acontece mais em um lugar fixo. A empresa é dinâmica, distribuída e exposta a risco o tempo todo. Quando o controle fica preso ao escritório, a gestão fica atrasada.Quando a gestão fica atrasada, o risco aumenta. Fiscal, financeiro e vendas precisam estar acessíveis onde o gestor estiver. Não para controlar tudo, mas para não ser surpreendido. Porque, no cenário atual, não é a falta de informação que quebra empresas.É o atraso na decisão. E decisão atrasada quase sempre custa mais caro do que qualquer estrutura bem implementada.

Compartilhar:

KPIs que o financeiro cobra e a operação ignora

Dentro de muitas empresas, existe um conflito silencioso que ninguém gosta de assumir: o financeiro cobra números, enquanto a operação toca o dia a dia como se esses indicadores fossem um problema “do outro departamento”. Esse desalinhamento não aparece em uma reunião específica, nem vira um conflito explícito. Ele se manifesta nos resultados. O sintoma é conhecido: faturamento cresce, margem aperta, caixa sofre e a sensação recorrente é de que a empresa trabalha muito para avançar pouco. Quando o financeiro começa a questionar os números, a operação reage com justificativas. Quando a operação pede mais liberdade, o financeiro responde com restrições. No fim, ninguém ganha. O problema não está nos KPIs em si. Está no fato de que eles são tratados como ferramentas de cobrança, e não como instrumentos de gestão compartilhada. O erro clássico: KPI visto como “controle do financeiro” Em empresas com baixa maturidade, os indicadores financeiros são vistos como algo punitivo. O financeiro cobra, a operação se defende. O KPI vira sinônimo de pressão, não de orientação. Já em empresas mais maduras, o KPI é entendido como um termômetro operacional. Ele mostra onde a operação está eficiente, onde está vazando dinheiro e onde decisões precisam ser ajustadas antes que o problema vire estrutural. Quando a operação ignora os KPIs, ela não está sendo “mais prática”. Está apenas operando às cegas. Margem de contribuição: o número mais ignorado da operação O financeiro acompanha de perto a margem de contribuição por produto, serviço ou contrato. A operação, na maioria das vezes, olha apenas para volume. Vender mais parece sempre uma boa notícia. O problema é quando ninguém avalia o que está sendo vendido. Produtos de baixa margem, contratos mal precificados e descontos concedidos para “fechar negócio” corroem o resultado silenciosamente. A operação celebra metas batidas. O financeiro fecha o mês com margem menor. Esse desencontro cria a falsa impressão de que o problema está nos custos fixos, quando na verdade está nas decisões comerciais e operacionais do dia a dia. Custo operacional: o invisível que destrói resultado Outro KPI que o financeiro acompanha com lupa é o custo operacional por pedido, por venda ou por serviço entregue. A operação, por sua vez, costuma normalizar ineficiências. Retrabalho, erros de lançamento, correções manuais, processos paralelos e dependência excessiva de pessoas específicas viram parte da rotina. O problema é que cada “pequeno ajuste” soma tempo, horas e dinheiro. Quando o financeiro aponta o aumento de custos, a resposta padrão é: “o volume aumentou”. Só que o custo não cresceu proporcionalmente ao volume. Cresceu por ineficiência. Sem esse KPI integrado à operação, o crescimento deixa de ser saudável e passa a ser apenas mais cansativo. Prazo médio de recebimento: venda boa que quebra caixa Para o financeiro, prazo médio de recebimento é questão de sobrevivência. Para a operação comercial, muitas vezes, é detalhe negociável. Condições fora do padrão, exceções recorrentes, promessas feitas sem validação financeira e liberações sem critério criam um descompasso perigoso. No papel, a empresa vende bem. No caixa, falta dinheiro. Esse é um dos erros mais comuns em empresas em crescimento: confundir faturamento com liquidez. Quando a operação ignora o impacto do prazo de recebimento, ela transfere o problema diretamente para o financeiro — que precisa lidar com capital de giro, crédito e pressão bancária. Inadimplência: quando o “cliente estratégico” vira risco O financeiro acompanha inadimplência como um indicador de risco. A operação, muitas vezes, relativiza. Frases como “esse cliente sempre paga”, “é um parceiro antigo” ou “depois a gente cobra” são comuns. O problema é que inadimplência recorrente não é exceção. É padrão mal gerenciado. Cada cliente inadimplente consome caixa, energia e tempo. Quando a operação ignora esse KPI, ela está, na prática, financiando o cliente com dinheiro da empresa — sem juros e sem garantia. Giro de estoque: dinheiro parado não aparece no relatório de vendas Estoque é outro ponto clássico de atrito. O financeiro vê estoque como capital imobilizado. A operação vê como segurança. Compras acima da necessidade, falta de análise por curva ABC e decisões baseadas em “feeling” criam estoques inchados. O problema não aparece imediatamente. Ele surge no caixa, nos custos de armazenagem e na necessidade de descontos para girar mercadoria parada. Quando o giro de estoque não é acompanhado pela operação, a empresa perde eficiência sem perceber. E o financeiro fica com a ingrata missão de explicar por que falta dinheiro mesmo com vendas constantes. Retrabalho: o KPI que ninguém quer medir Poucas operações gostam de medir retrabalho. Afinal, isso expõe falhas de processo, não esforço. O financeiro, porém, vê retrabalho como custo direto. Cada correção de pedido, reemissão fiscal ou ajuste manual consome horas que poderiam estar gerando valor. Empresas que ignoram esse KPI vivem a ilusão da produtividade. A equipe está ocupada o tempo todo, mas não é eficiente. O financeiro sente no custo. A operação sente no cansaço. Acuracidade da informação: a base de tudo Talvez o KPI mais subestimado seja a acuracidade dos dados. O financeiro depende de informações confiáveis para fechar mês, projetar fluxo de caixa e tomar decisões. A operação, muitas vezes, aceita dados incompletos ou lançamentos feitos “depois”. Quando os dados não são confiáveis, o KPI perde valor. Relatórios passam a ser questionados e decisões voltam a ser tomadas no improviso. A empresa deixa de ser orientada por dados e passa a ser guiada por percepção. O problema não é cultural. É estrutural. É tentador dizer que o conflito entre financeiro e operação é cultural. Na prática, ele é estrutural. Sem processos integrados e sem uma base única de dados, cada área trabalha com sua própria versão da realidade. O financeiro vira o guardião dos números. A operação vira a executora sem visibilidade de impacto. Esse modelo funciona enquanto a empresa é pequena. Quando cresce, ele quebra. Onde a gestão moderna entra Empresas com maturidade operacional entendem que KPI não é relatório de fim de mês. É ferramenta de gestão diária. Um sistema de gestão integrado elimina o jogo de empurra. Quando operação e financeiro enxergam..

Compartilhar: